
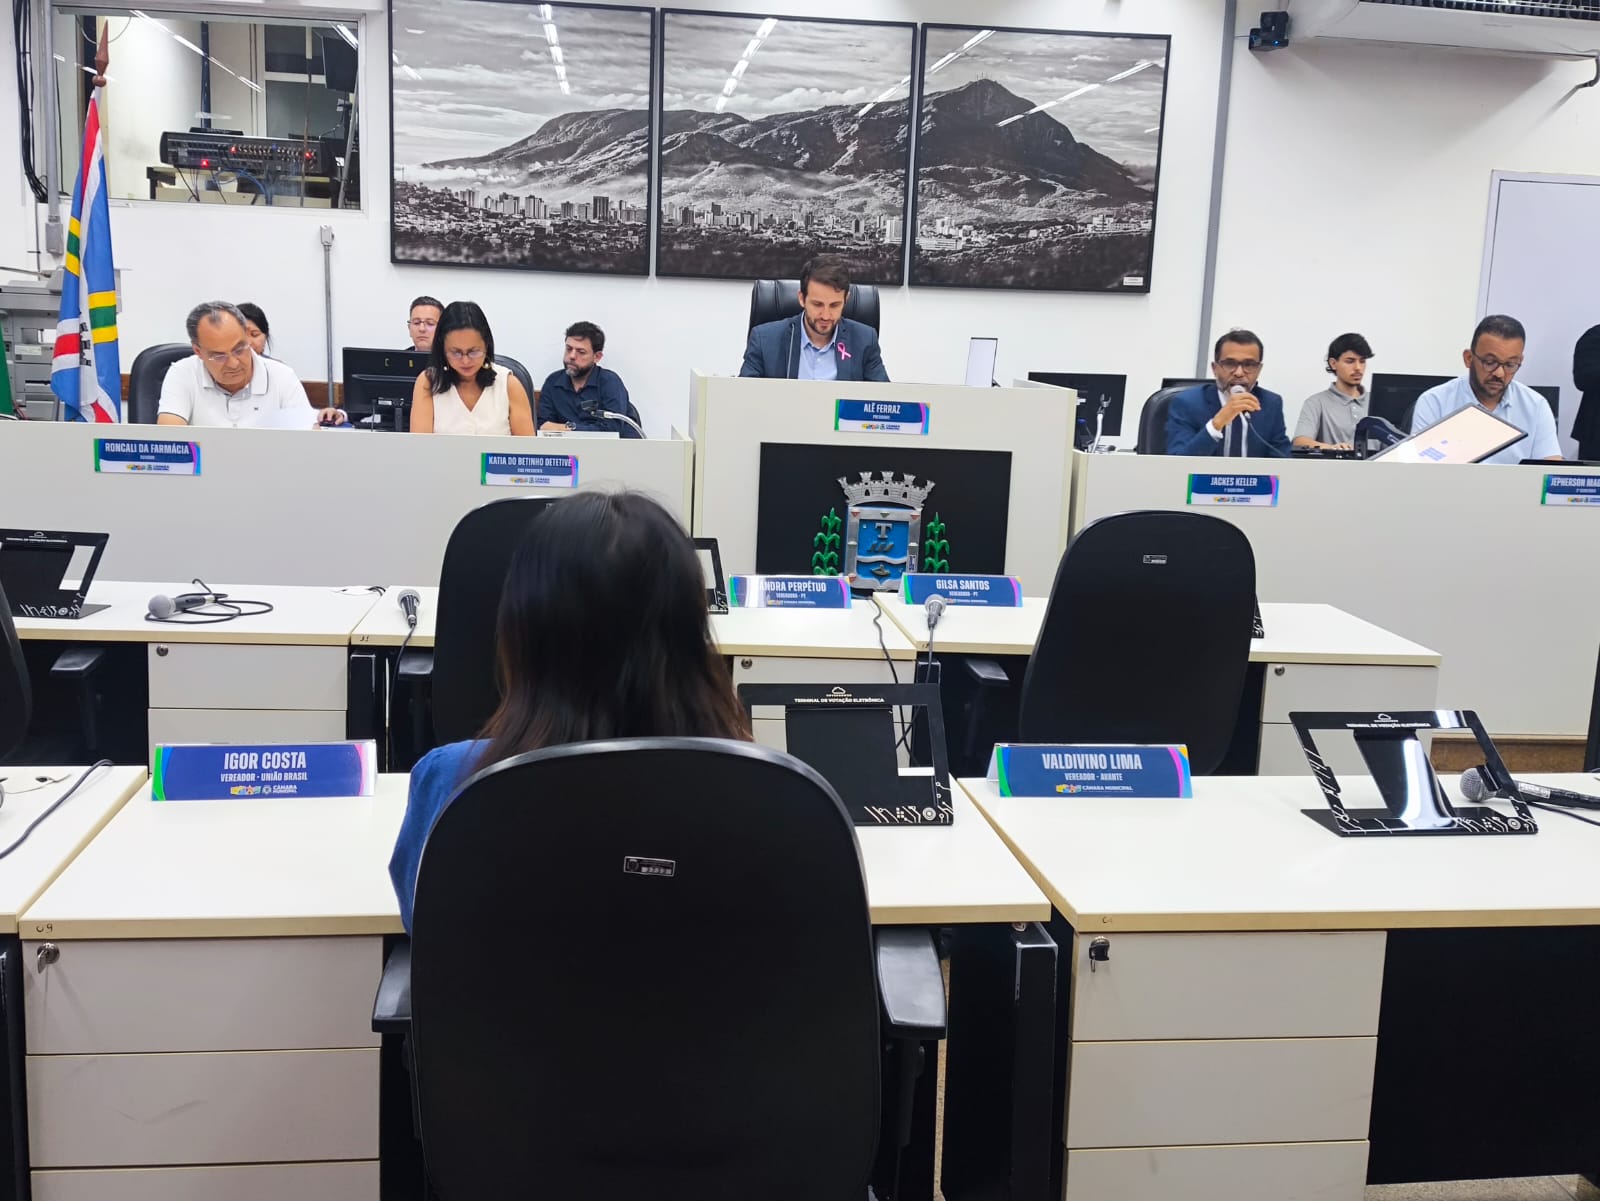
O relatório final da Comissão Parlamentar de Inquérito (CPI) da Nobe, apresentado na tarde desta sexta-feira (9), na Câmara Municipal de Governador Valadares, concluiu que não foram encontradas provas de desvio, apropriação ou falta de repasse de aproximadamente R$ 4 milhões da arrecadação municipal. A ausência de comprovação de desvio, porém, não significa que as cobranças tenham sido regulares. A investigação identificou despesas realizadas sem autorização administrativa, sem empenho prévio e sem saldo contratual, além de falhas na implantação e no funcionamento dos sistemas tributários da Prefeitura.
Um dos principais apontamentos envolve o Contrato nº 118/2025, que previa R$ 453.468,00 para doze meses de serviços financeiros. Somente em janeiro e fevereiro de 2026, os demonstrativos registraram R$ 3.442.340,21 em tarifas – aproximadamente 7,6 vezes o valor estimado para o ano inteiro. Segundo a CPI, embora os preços unitários fossem compatíveis com os contratados, o volume de operações cobradas não possuía a necessária cobertura administrativa e orçamentária.
Elaborado pelo relator, vereador Jackes Keller (DEM), o documento aponta que despesas foram realizadas sem autorização administrativa, sem empenho prévio e sem saldo contratual, em volume muito superior ao inicialmente previsto. O relatório recomenda auditorias para verificar a regularidade das cobranças, identificar eventuais valores indevidos e apurar os efeitos das falhas sobre a arrecadação municipal.
A CPI foi presidida pelo vereador Jamir Calili (PP), tendo Sandra Perpétuo (PT) como vice-presidente. Também integraram a comissão os vereadores Roncali da Farmácia (PRD) e Valdivino Lima (Avante).
Tarifas ultrapassam previsão anual em apenas dois meses
A movimentação financeira relacionada ao processamento de boletos de arrecadação municipal foi um dos tópicos prioritários da investigação.
Segundo o relatório, documentos da Secretaria Municipal da Fazenda registraram débitos de R$ 739.649,49 em janeiro, R$ 2.718.156,25 em fevereiro e R$ 1.006.707,91, parcialmente identificados, em março de 2026. Esses valores deram origem à suspeita de retenção indevida de recursos públicos.
Após analisar documentos e ouvir servidores, a CPI concluiu que os débitos examinados correspondiam a tarifas de registro, processamento, liquidação e baixa de boletos, e não a valores comprovadamente desviados da arrecadação.
O principal questionamento, portanto, não está apenas nos valores unitários das tarifas, mas na quantidade de operações cobradas e na regularidade dos pagamentos. O relatório ressalta que a previsão contratual de débito automático não dispensava autorização da despesa, empenho prévio e saldo contratual, exigências previstas na legislação de finanças públicas.
A comissão também identificou uma diferença de R$ 15.465,53 entre os demonstrativos analíticos de janeiro e fevereiro e os valores informados em comunicado da Secretaria da Fazenda, recomendando que a divergência seja esclarecida.
Prefeitura já havia determinado suspensão de cobranças
O relatório registra que, em 18 de março de 2026, a Secretaria Municipal da Fazenda determinou que a Nobe esclarecesse a origem e a metodologia de cálculo das tarifas, promovesse a devolução de valores indevidamente debitados e suspendesse cobranças que gerassem despesas ao município.
A empresa solicitou ampliação de prazo e informou ter iniciado uma auditoria interna.
Entretanto, a CPI não encontrou, no material examinado, comprovação da restituição de valores, da interrupção das cobranças ou da conclusão da conciliação financeira.
Por isso, recomendou que a Prefeitura realize uma auditoria das tarifas debitadas desde o início do Contrato nº 118/2025, verificando cada operação, a existência de cobranças indevidas e as providências adotadas para eventual restituição.
Falhas atingem notas fiscais, cadastros e pagamentos
Além das questões financeiras, a comissão identificou problemas na implantação e no funcionamento dos sistemas tributários.
De acordo com documentos produzidos por setores da própria Prefeitura, a plataforma entrou em operação em setembro de 2025 sem a devida validação e homologação pelos servidores municipais. Também foram relatadas deficiências de treinamento e ausência de funcionalidades necessárias às atividades de fiscalização.
Entre as ocorrências documentadas estão divergências nos cadastros imobiliários, demora na baixa de pagamentos, inconsistências em parcelamentos, emissão de certidões incorretas e falhas na integração entre os sistemas de notas fiscais e gestão tributária.
Em um dos casos, um pagamento parcial de R$ 1.984,44 foi registrado como quitação integral de uma cobrança de R$ 3.968,88.
Outro problema envolveu a emissão de notas fiscais de serviços eletrônicas (NFS-e). Em março, a Secretaria da Fazenda notificou a contratada sobre falhas que prejudicavam o fechamento da escrituração fiscal e a apuração do Imposto Sobre Serviços (ISSQN).
A documentação menciona falta de sincronização com o sistema nacional, notas fiscais não registradas corretamente, emissão em duplicidade e 1.006 solicitações de cancelamento registradas em um único dia, 11 de março de 2026.
A Nobe atribuiu parte dos problemas à instabilidade do sistema nacional e a configurações sob responsabilidade do município.
A CPI concluiu que as falhas precisam ser avaliadas tecnicamente para determinar suas causas, a extensão dos problemas e eventuais prejuízos.
Queda na arrecadação não foi atribuída à empresa
O relatório também menciona informação da Secretaria da Fazenda sobre redução de 39,85% na arrecadação do primeiro bimestre de 2026 em comparação com o mesmo período de 2025.
A comissão, contudo, ressalta que os documentos não identificam o tributo relacionado à queda nem demonstram que a redução tenha sido causada pelo sistema da Nobe.
Por essa razão, recomendou uma auditoria contábil e tributária específica sobre a arrecadação do ISSQN durante a transição entre os sistemas.
CPI não comprova direcionamento ou conflito de interesses
A investigação examinou dois contratos firmados com a Nobe por meio de adesões a atas de registro de preços do Consórcio Intermunicipal Multifinalitário para o Desenvolvimento Ambiental Sustentável do Norte de Minas (Codanorte).
O Contrato nº 026/2024, inicialmente de R$ 3,97 milhões, teve seu valor reduzido para aproximadamente R$ 3,91 milhões. Já o Contrato nº 118/2025 foi firmado por R$ 5,2 milhões.
A CPI não reuniu elementos suficientes para confirmar ou afastar a vantagem econômica das contratações em comparação com o sistema anteriormente utilizado pela Prefeitura.
O relatório também examinou a relação profissional do ex-procurador da Fazenda Municipal Allan Dias Toledo Malta com a Nobe. Conforme documentos analisados, ele figurou como advogado constituído da empresa em processo judicial durante o período em que ocupava o cargo público.
Apesar disso, a comissão não encontrou provas de que o ex-procurador tenha participado ou influenciado a contratação da Nobe em Governador Valadares. O documento recomenda a criação de procedimentos formais para declaração e prevenção de conflitos de interesses.
Dados de contribuintes também foram expostos
Outro episódio registrado no relatório envolve uma falha que permitia visualizar nome, CPF e endereço de contribuintes durante a emissão de segunda via de débitos, sem necessidade de informar dados de identificação.
A Secretaria Municipal da Fazenda notificou a contratada em 16 de março. Dois dias depois, a empresa apresentou resposta acompanhada de imagens que indicavam alteração no procedimento de consulta.
A CPI recomenda verificar tecnicamente se a correção foi suficiente, por quanto tempo a falha permaneceu ativa e qual foi a extensão da possível exposição de dados pessoais.
Relatório será encaminhado aos órgãos de controle
Entre as recomendações apresentadas pelo relator estão a realização de auditorias sobre os pagamentos à Nobe, a arrecadação do ISSQN e a atuação da instituição financeira subcontratada para operacionalizar os boletos.
O documento propõe que a Prefeitura apresente uma conciliação inicial das tarifas em 30 dias e um relatório conclusivo em 60 dias. Também recomenda a preservação dos registros financeiros e das bases de dados dos sistemas municipais.
As conclusões e o material reunido pela CPI deverão ser encaminhados ao Ministério Público de Minas Gerais, ao Tribunal de Contas do Estado, à Comissão de Finanças da Câmara e à autoridade policial responsável pela investigação relacionada à arrecadação municipal.
O relatório também menciona a Operação Boleto Fantasma, deflagrada pela Polícia Civil na quarta-feira (7), que investiga suspeita de retenção indevida de aproximadamente R$ 5,6 milhões.
O relator ressalta, entretanto, que os documentos e as decisões judiciais dessa investigação não integraram o material examinado pela CPI. Assim, a conclusão parlamentar de que não houve comprovação de desvio se limita às provas reunidas pela comissão e não interfere na investigação criminal.
O relatório propõe, por fim, a continuidade da fiscalização pelos órgãos competentes para esclarecer a regularidade das cobranças, identificar eventuais prejuízos e determinar responsabilidades.
CPI da Nobe conclui que não foram encontradas provas de desvio de recursos, mas identificou diversas irregularidades no serviço prestado.
CPI da Nobe não comprova desvio, mas irregularidades – O Olhar


